Domain mehrmarkenvertrieb.de kaufen?
Wir ziehen mit dem Projekt
mehrmarkenvertrieb.de um.
Sind Sie am Kauf der Domain
mehrmarkenvertrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mehrmarkenvertrieb.de kaufen?
Was bedeutet Debitor im Soll?
Was bedeutet Debitor im Soll? Ein Debitor im Soll bedeutet, dass dem Kunden Geld geschuldet wird und er somit eine Forderung gegenüber dem Unternehmen hat. Diese Forderung wird in der Buchhaltung auf der Sollseite verbucht, da sie eine Aktivposten darstellt. Der Debitor im Soll zeigt somit an, dass das Unternehmen noch ausstehende Zahlungen von seinen Kunden zu erwarten hat. Es handelt sich also um eine offene Forderung, die noch beglichen werden muss. **
Was ist ein Kreditor und Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist der Gläubiger, der das Geld verleiht oder eine Dienstleistung erbringt, für die er bezahlt werden soll. Der Debitor ist der Schuldner, der verpflichtet ist, das geliehene Geld zurückzuzahlen oder die erhaltene Dienstleistung zu vergüten. In der Buchhaltung werden Kreditoren und Debitoren verwendet, um die Schulden und Forderungen eines Unternehmens zu verfolgen und zu verwalten. **

Ähnliche Suchbegriffe für Debitor
Top-Angebote
Produkte zum Begriff Debitor:
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
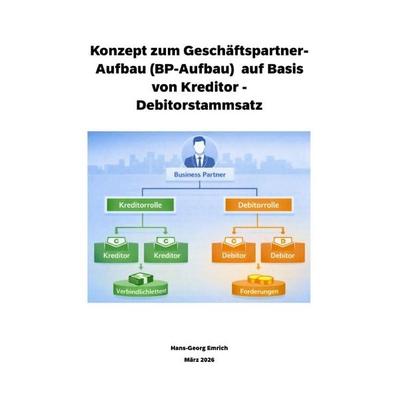
Konzept zum Geschäftspartner-Aufbau (BP-Aufbau) auf Basis von Kreditor / Debitor Stammsatz, Taschenbuch von Hans-Georg Emrich, Epubli,Konzept Zum Geschäftspartner-aufbau (bp-aufbau) Auf Basis Von Kreditor / Debitor Stammsatz, Taschenbuch Von Hans-georg Emrich, Epubli, 978-3-565-36547-0, Seitenanzahl: 6458,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist Kreditor und wer Debitor?
'Wer ist Kreditor und wer Debitor?' Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist also der Gläubiger, der einen Anspruch auf eine Zahlung hat, während der Debitor der Schuldner ist, der verpflichtet ist, die geschuldete Summe zu zahlen. Diese Begriffe werden häufig in der Buchhaltung und im Finanzwesen verwendet, um die Beziehung zwischen Gläubiger und Schuldner zu beschreiben. In einem Geschäftskontext kann ein Lieferant beispielsweise der Kreditor sein, dem ein Unternehmen Geld schuldet, während das Unternehmen selbst der Debitor ist, der die offene Rechnung begleichen muss. **
-
Was ist der Unterschied zwischen Kreditor und Debitor?
Was ist der Unterschied zwischen Kreditor und Debitor? Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Mit anderen Worten, ein Kreditor ist der Gläubiger, während ein Debitor der Schuldner ist. Kreditoren sind in der Regel Lieferanten oder Dienstleister, während Debitoren Kunden oder Klienten sind. Der Unterschied zwischen Kreditor und Debitor liegt also in ihrer jeweiligen Position als Gläubiger oder Schuldner in einer finanziellen Transaktion. **
-
Was ist der Unterschied zwischen Debitor und Kreditor?
Was ist der Unterschied zwischen Debitor und Kreditor? Debitor ist eine Person oder Organisation, die Geld schuldet, während ein Kreditor eine Person oder Organisation ist, der Geld von einem Debitor erhält. Der Debitor ist also der Schuldner, während der Kreditor der Gläubiger ist. In der Buchhaltung wird der Debitor als Aktivposten aufgeführt, da er Geld schuldet, während der Kreditor als Passivposten aufgeführt wird, da er Geld zu erwarten hat. In Geschäftstransaktionen sind Debitor und Kreditor oft Teil eines Kreditvertrags, bei dem der Debitor Geld leiht und der Kreditor es zurückzahlt. **
-
Was versteht man unter Kreditor und was unter Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld oder eine andere Forderung geschuldet wird. Sie sind die Gläubigerseite einer Transaktion. Ein Debitor hingegen ist eine Person oder ein Unternehmen, das Geld oder eine andere Verbindlichkeit schuldet. Sie sind die Schuldnerseite einer Transaktion. **

Welche Vorteile bietet die Online-Bestellung von Laufbekleidung im Vergleich zum Einkauf im stationären Handel?
Die Online-Bestellung von Laufbekleidung bietet eine größere Auswahl an Marken, Größen und Farben. Zudem können Kunden bequem von zu Hause aus bestellen und sich die Ware direkt liefern lassen. Oftmals sind die Preise online günstiger als im stationären Handel. **
Welche Vor- und Nachteile hat die Online-Bestellung im Vergleich zum Einkauf im stationären Handel in Bezug auf Bequemlichkeit, Auswahl, Preise und Rückgabemöglichkeiten?
Die Online-Bestellung bietet den Vorteil der Bequemlichkeit, da man von zu Hause aus einkaufen kann, ohne das Haus verlassen zu müssen. Zudem ist die Auswahl oft größer, da man auf verschiedene Online-Shops zugreifen kann. Allerdings können die Preise aufgrund von Versandkosten und fehlender Rabatte im Vergleich zum stationären Handel höher sein. Auch die Rückgabemöglichkeiten sind beim Online-Einkauf oft umständlicher, da man die Ware zurückschicken muss, anstatt sie direkt im Geschäft umtauschen zu können. **
Top-Angebote
Produkte zum Begriff Debitor:
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Debitor im Soll?
Was bedeutet Debitor im Soll? Ein Debitor im Soll bedeutet, dass dem Kunden Geld geschuldet wird und er somit eine Forderung gegenüber dem Unternehmen hat. Diese Forderung wird in der Buchhaltung auf der Sollseite verbucht, da sie eine Aktivposten darstellt. Der Debitor im Soll zeigt somit an, dass das Unternehmen noch ausstehende Zahlungen von seinen Kunden zu erwarten hat. Es handelt sich also um eine offene Forderung, die noch beglichen werden muss. **
-
Was ist ein Kreditor und Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist der Gläubiger, der das Geld verleiht oder eine Dienstleistung erbringt, für die er bezahlt werden soll. Der Debitor ist der Schuldner, der verpflichtet ist, das geliehene Geld zurückzuzahlen oder die erhaltene Dienstleistung zu vergüten. In der Buchhaltung werden Kreditoren und Debitoren verwendet, um die Schulden und Forderungen eines Unternehmens zu verfolgen und zu verwalten. **
-
Wer ist Kreditor und wer Debitor?
'Wer ist Kreditor und wer Debitor?' Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Der Kreditor ist also der Gläubiger, der einen Anspruch auf eine Zahlung hat, während der Debitor der Schuldner ist, der verpflichtet ist, die geschuldete Summe zu zahlen. Diese Begriffe werden häufig in der Buchhaltung und im Finanzwesen verwendet, um die Beziehung zwischen Gläubiger und Schuldner zu beschreiben. In einem Geschäftskontext kann ein Lieferant beispielsweise der Kreditor sein, dem ein Unternehmen Geld schuldet, während das Unternehmen selbst der Debitor ist, der die offene Rechnung begleichen muss. **
-
Was ist der Unterschied zwischen Kreditor und Debitor?
Was ist der Unterschied zwischen Kreditor und Debitor? Kreditor ist eine Person oder ein Unternehmen, dem Geld geschuldet wird, während ein Debitor eine Person oder ein Unternehmen ist, das Geld schuldet. Mit anderen Worten, ein Kreditor ist der Gläubiger, während ein Debitor der Schuldner ist. Kreditoren sind in der Regel Lieferanten oder Dienstleister, während Debitoren Kunden oder Klienten sind. Der Unterschied zwischen Kreditor und Debitor liegt also in ihrer jeweiligen Position als Gläubiger oder Schuldner in einer finanziellen Transaktion. **
Ähnliche Suchbegriffe für Debitor
-
Konzept zum Geschäftspartner-Aufbau (BP-Aufbau) auf Basis von Kreditor / Debitor Stammsatz, Taschenbuch von Hans-Georg Emrich, Epubli,Konzept Zum Geschäftspartner-aufbau (bp-aufbau) Auf Basis Von Kreditor / Debitor Stammsatz, Taschenbuch Von Hans-georg Emrich, Epubli, 978-3-565-36547-0, Seitenanzahl: 6458,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bedeutung der Kundenbindung im Online-Handel. Rechtliche Rahmenbedingungen und Multi-Channel Vertrieb, Taschenbuch von Anonym, GRIN,Die Bedeutung Der Kundenbindung Im Online-handel. Rechtliche Rahmenbedingungen Und Multi-channel Vertrieb, Taschenbuch Von Anonym, Grin, 978-3-668-32122-9, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pflaster-Sortiment Industrie/Handel, verschließbare BoxPflaster-Sortiment Industrie/Handel verschließbare Box, verschiedene Pflaster, für kleinere Verletzungen 100 Pflaster für diverse Anwendungen 10 Fingergelenk-, 10 Fingerkuppen-, 10 Fingerverbände, 15 kleine Pflaster, 10 Ovalpflaster, 10 wasserfeste Ovalpflaster, 10 Wundschnellverbände, 10 Wundschnellverbände sensitiv16,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Debitor und Kreditor?
Was ist der Unterschied zwischen Debitor und Kreditor? Debitor ist eine Person oder Organisation, die Geld schuldet, während ein Kreditor eine Person oder Organisation ist, der Geld von einem Debitor erhält. Der Debitor ist also der Schuldner, während der Kreditor der Gläubiger ist. In der Buchhaltung wird der Debitor als Aktivposten aufgeführt, da er Geld schuldet, während der Kreditor als Passivposten aufgeführt wird, da er Geld zu erwarten hat. In Geschäftstransaktionen sind Debitor und Kreditor oft Teil eines Kreditvertrags, bei dem der Debitor Geld leiht und der Kreditor es zurückzahlt. **
-
Was versteht man unter Kreditor und was unter Debitor?
Ein Kreditor ist eine Person oder ein Unternehmen, dem Geld oder eine andere Forderung geschuldet wird. Sie sind die Gläubigerseite einer Transaktion. Ein Debitor hingegen ist eine Person oder ein Unternehmen, das Geld oder eine andere Verbindlichkeit schuldet. Sie sind die Schuldnerseite einer Transaktion. **
-
Welche Vorteile bietet die Online-Bestellung von Laufbekleidung im Vergleich zum Einkauf im stationären Handel?
Die Online-Bestellung von Laufbekleidung bietet eine größere Auswahl an Marken, Größen und Farben. Zudem können Kunden bequem von zu Hause aus bestellen und sich die Ware direkt liefern lassen. Oftmals sind die Preise online günstiger als im stationären Handel. **
-
Welche Vor- und Nachteile hat die Online-Bestellung im Vergleich zum Einkauf im stationären Handel in Bezug auf Bequemlichkeit, Auswahl, Preise und Rückgabemöglichkeiten?
Die Online-Bestellung bietet den Vorteil der Bequemlichkeit, da man von zu Hause aus einkaufen kann, ohne das Haus verlassen zu müssen. Zudem ist die Auswahl oft größer, da man auf verschiedene Online-Shops zugreifen kann. Allerdings können die Preise aufgrund von Versandkosten und fehlender Rabatte im Vergleich zum stationären Handel höher sein. Auch die Rückgabemöglichkeiten sind beim Online-Einkauf oft umständlicher, da man die Ware zurückschicken muss, anstatt sie direkt im Geschäft umtauschen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.