Domain mehrmarkenvertrieb.de kaufen?
Wir ziehen mit dem Projekt
mehrmarkenvertrieb.de um.
Sind Sie am Kauf der Domain
mehrmarkenvertrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mehrmarkenvertrieb.de kaufen?
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **

Ähnliche Suchbegriffe für Steuerfreie
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt eine steuerfreie innergemeinschaftliche Lieferung vor?
Eine steuerfreie innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Lieferung muss in einem anderen EU-Land enden. Zudem müssen die Waren physisch befördert werden und der Verkäufer muss nachweisen können, dass die Waren tatsächlich in ein anderes EU-Land geliefert wurden. Die korrekte Dokumentation und Einhaltung der gesetzlichen Vorgaben sind entscheidend, um von der Steuerbefreiung zu profitieren. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
-
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgreicher Online-Handel für Dummies, Fachbücher von Gil LangSie möchten Produkte über das Internet verkaufen? Dann sollten Sie Ihre Online-Strategie sorgfältig planen. Dieses Buch verschafft Ihnen einen guten Überblick über die gängigen digitalen Verkaufs- und Marketingkanäle. Vom eigenen Shop über Amazon und andere Marktplätze bis hin zu Social Media. Damit erleichtert Ihnen das Buch die Auswahl der richtigen Kanäle. Gleichzeitig verrät es Ihnen wichtige Tipps, Tricks und Tools, um auf den jeweiligen Kanälen erfolgreich zu sein. Profitieren Sie vom Praxiswissen zweier sehr erfahrener Autoren.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Was ist eine steuerfreie innergemeinschaftliche Lieferung?
Eine steuerfreie innergemeinschaftliche Lieferung ist eine Warenlieferung, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfindet. Dabei wird die Umsatzsteuer nicht vom liefernden Unternehmen in Rechnung gestellt, sondern der Kunde ist verpflichtet, die Umsatzsteuer im Bestimmungsland zu entrichten. Um von der Steuerbefreiung zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die korrekte Dokumentation der Lieferung und die Einhaltung der Meldepflichten. Eine steuerfreie innergemeinschaftliche Lieferung trägt dazu bei, den Handel innerhalb der EU zu erleichtern und die Bürokratie für Unternehmen zu reduzieren. **
-
Wann liegt eine steuerfreie innergemeinschaftliche Lieferung vor?
Eine steuerfreie innergemeinschaftliche Lieferung liegt vor, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Lieferung muss in einem anderen EU-Land enden. Zudem müssen die Waren physisch befördert werden und der Verkäufer muss nachweisen können, dass die Waren tatsächlich in ein anderes EU-Land geliefert wurden. Die korrekte Dokumentation und Einhaltung der gesetzlichen Vorgaben sind entscheidend, um von der Steuerbefreiung zu profitieren. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
Ähnliche Suchbegriffe für Steuerfreie
-
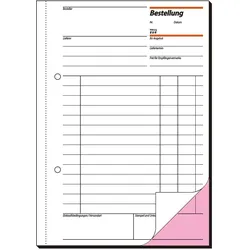
Sigel, Formular, Formularbuch BestellungDas Formularbuch Bestellung von Sigel ist eine praktische Lösung für die effiziente Abwicklung von Bestellungen. Es bietet eine übersichtliche Gestaltung, die es ermöglicht, Bestellungen schnell und einfach zu erfassen. Jedes Blatt ist mit einer farbigen Kopie ausgestattet, die eine klare und deutliche Kommunikation der Bestelldetails gewährleistet. Die spezielle Rückenleimung sorgt für eine hohe Haltbarkeit des Formularbuchs, während die ultra-feine Microperforation und die Abheftlochung das Abtrennen und Organisieren der Blätter erleichtern. Mit einem Format von DIN A5 hoch und einem Inhalt von 2x50 Blatt ist dieses Formularbuch ideal für den täglichen Gebrauch in Büros oder für persönliche Bestellungen. - Farbiges Kopieblatt für klare Bestellkommunikation - Ultra-feine Microperforation für sauberes Abtrennen - Besonders haltbare Spezial-Rückenleimung - Praktische Abheftlochung für einfache Organisation.104,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
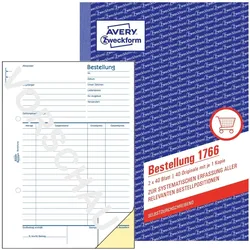
Avery, Formular, Formularbuch BestellungMit einem Bestellformular von Avery Zweckform können Sie alle relevanten Informationen bei einer Bestellung einfach und praxisgerecht erfassen. Sie können z.B. Liefertermin und Versandart angeben und die MwSt. vom Gesamtbetrag wird klar ausgewiesen. Die Bestellung ist selbstdurchschreibend, somit ist eine Kopie schnell zur Hand.95,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.